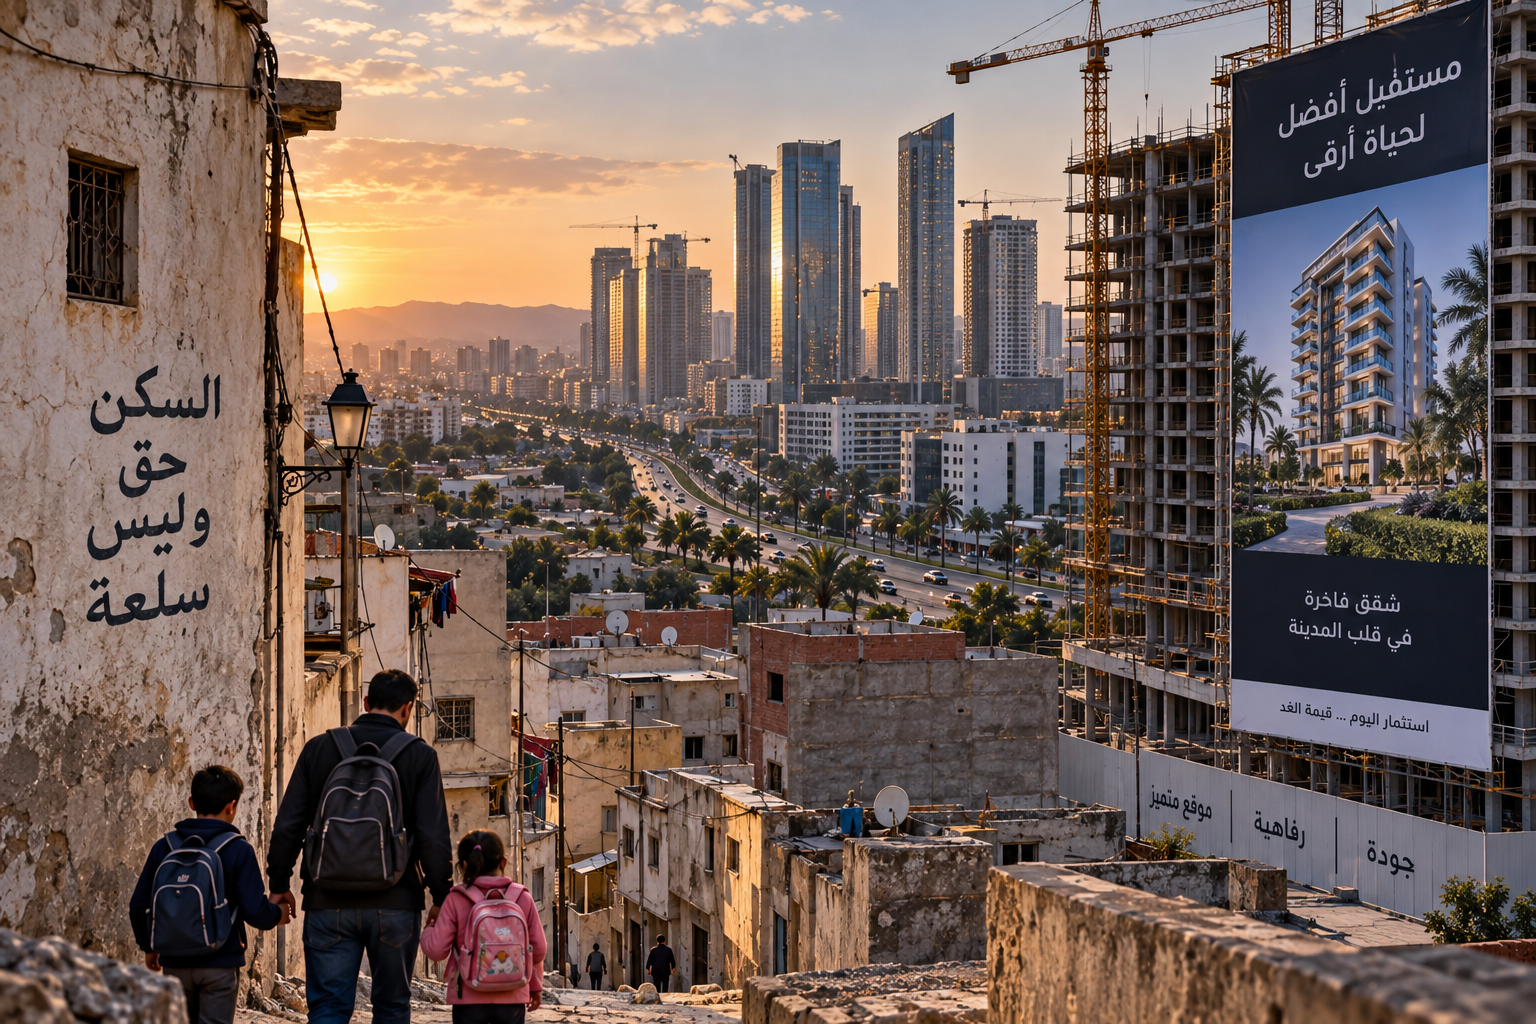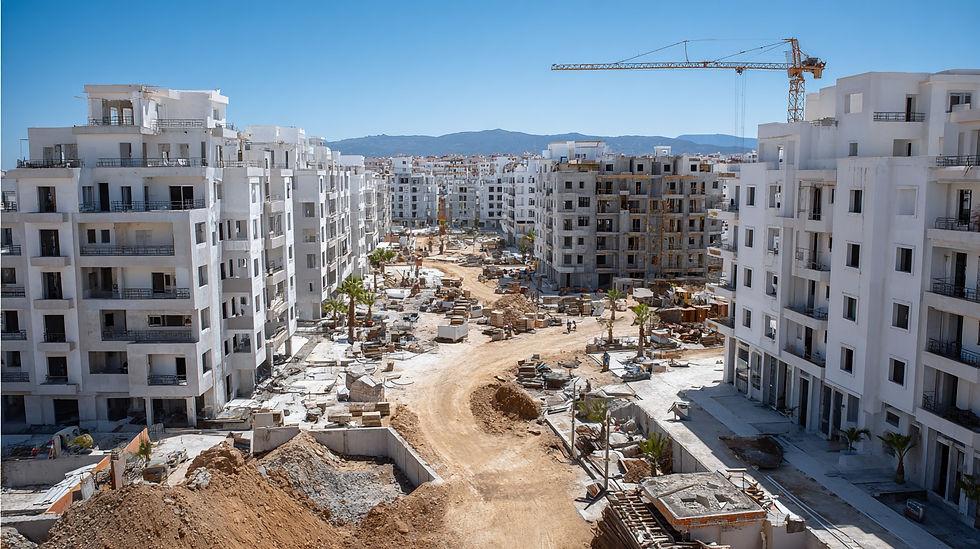
لم يعد قطاع السكن والعقار في المغرب يعيش المرحلة نفسها التي طبعته قبل عقد من الزمن. تغيرت برامج الدعم، وارتفعت كلفة البناء والأرض، واتسعت المدن نحو الضواحي، بينما أصبح تدخل الدولة أكثر ارتباطاً بالدعم المباشر للسكن وإعادة الإيواء وإعادة تأهيل المجالات الحضرية. وفي قلب هذه التحولات تقف مجموعة العمران، إلى جانب فاعلين عقاريين كبار مثل الضحى وأليانس وإقامات دار السعادة.
الأرقام المنشورة خلال 2026 تكشف أن السوق يتحرك بالفعل. لكنها تطرح سؤالاً يتجاوز ارتفاع رقم المعاملات وعدد الوحدات المنتجة: هل يؤدي انتعاش النشاط العقاري إلى بناء مدن أفضل، أم إلى إنتاج مزيد من المساكن داخل نموذج حضري لم تتغير مشكلاته الأساسية؟
العمران.. مؤسسة عمومية لكنها لاعب عقاري أيضاً
وضع «العمران» مختلف عن الشركات العقارية الخاصة. فالمجموعة أداة للدولة في تنفيذ جزء مهم من سياسات السكن والتهيئة الحضرية، وفي الوقت نفسه مؤسسة تدير استثمارات ومشاريع ومبيعات ومخزوناً عقارياً.
وهذه الازدواجية تجعل تقييم أدائها أكثر تعقيداً. فلا يكفي النظر إلى أرباحها، كما لا يكفي قياس نجاحها بعدد الوحدات التي تنتجها.
النتائج المالية المنشورة في مارس 2026 تظهر حجماً كبيراً للنشاط. فقد بلغ رقم المعاملات الموحد للمجموعة 5.872 مليارات درهم خلال 2025، بارتفاع 9%، بينما وصلت المداخيل إلى مستوى قياسي بلغ 7.023 مليارات درهم. والأبرز أن الاستثمارات قفزت بنسبة 42% لتصل إلى 7.690 مليارات درهم.
هذه الأرقام تعني أن «العمران» ليست فاعلاً هامشياً في السوق، بل مؤسسة قادرة بحجم استثماراتها ومحفظتها العقارية على التأثير في شكل التوسع الحضري نفسه.
2026.. نحو أكثر من 35 ألف وحدة
المعطيات الواردة في تقرير المؤسسات والمقاولات العمومية المرافق لمشروع مالية 2026 تكشف المرحلة التالية. فالمجموعة تعتزم خلال السنة إطلاق بناء 18,759 وحدة بإنتاجها الذاتي، إلى جانب 17,176 وحدة في إطار الشراكات.
كما تتوقع استكمال 33,555 وحدة ضمن الإنتاج الذاتي، بزيادة تقارب 28% مقارنة بتوقعات 2025. أما مجموع الإنتاج المخطط له خلال 2026 فيدور حول 35,935 وحدة، قبل أن يرتفع إلى 59,591 وحدة في 2027. وتبلغ الاستثمارات المتوقعة 7.624 مليارات درهم في 2026 ثم 8.311 مليارات في 2027.
هذه ليست أرقاماً صغيرة، خصوصاً عندما نضيف إليها المشاريع المنجزة بالشراكة مع القطاع الخاص.
613 مشروعاً.. لكن أين تُبنى المدينة؟
الموقع الرسمي للعمران يعرض حالياً 613 مشروعاً موزعة على مختلف الجهات. وتشمل المشاريع المعروضة مساكن وأراضي وبرامج تستفيد من الدعم المباشر للسكن، من طنجة وسلا وتامسنا إلى طرفاية والداخلة وزاكورة وغيرها.
غير أن العدد يفتح باباً آخر للتحليل. فالتقييم الحضري لا ينبغي أن يتوقف عند سؤال «كم مشروعاً؟»، بل يجب أن يسأل أيضاً أين توجد هذه المشاريع، وكيف ترتبط بالنقل والعمل والمدارس والخدمات.
قد يكون المشروع ناجحاً من الناحية العقارية، لكنه ينتج أعباء جديدة إذا كان بعيداً عن فرص العمل أو يفرض على السكان تنقلات يومية طويلة. هنا ينتقل النقاش من سياسة السكن إلى سياسة المدينة.
مشكلة المخزون لم تختف
هناك رقم آخر أقل جاذبية من أرقام الاستثمار، لكنه مهم لفهم نموذج المجموعة. فتقرير المؤسسات العمومية يشير إلى استراتيجية لتقليص مخزون المنتجات النهائية. ويتوقع أن تبلغ قيمته المحاسبية الصافية نحو 12.842 مليار درهم في نهاية 2026، بانخفاض 19% مقارنة مع 2024.
انخفاض المخزون مؤشر إيجابي إذا استمر، لكنه يثير سؤالاً حول العلاقة بين ما يُنتج وما يطلبه السوق فعلاً.
فوجود مخزون عقاري كبير قد يرتبط بالموقع أو السعر أو طبيعة المنتج أو توقيت طرحه. وبالتالي فإن بناء وحدات إضافية لا يحل بمفرده مشكلة السكن إذا لم تتطابق خصائص العرض مع قدرة الأسر واحتياجاتها ومواقع عملها.
القطاع الخاص يعود إلى النمو
الصورة لا تقتصر على العمران. فقد أظهرت النتائج المنشورة في مطلع سبتمبر 2026 أن الشركات العقارية الثلاث المدرجة في بورصة الدار البيضاء ــ الضحى وأليانس وإقامات دار السعادة ــ حققت مجتمعة أكثر من 3 مليارات درهم من رقم المعاملات خلال النصف الأول من 2026، بزيادة 8.5% مقارنة بالفترة نفسها من 2025.
وفي 2025، كانت الشركات الثلاث قد حققت مجتمعة نحو 5.6 مليارات درهم من الإيرادات، بينما ارتفعت أرباحها الإجمالية إلى نحو 860 مليون درهم، بزيادة 62.6% على أساس سنوي.
لكن وراء الرقم الإجمالي استراتيجيات مختلفة. الضحى تعتمد على ارتفاع الإنتاج والمبيعات المسبقة، وأليانس تتجه أكثر نحو المنتجات ذات القيمة الأعلى، بينما أصبحت دار السعادة أكثر ارتباطاً ببرامج إعادة الإيواء والمشاريع الناتجة عن الشراكات العمومية.
دار السعادة.. رقم يكشف حجم الشراكة مع الدولة
من أكثر تطورات 2026 إثارة للاهتمام ما يحدث في إقامات دار السعادة. فقد ارتفعت مبيعاتها المسبقة إلى 16,168 وحدة خلال النصف الأول من 2026، مقابل 1,132 وحدة فقط خلال الفترة نفسها من 2025.
لكن القفزة لا تعني أن الطلب التجاري العادي تضاعف بهذه النسبة. جزء كبير منها جاء من اتفاقيات مرتبطة بطلب إبداء الاهتمام الذي أطلقته العمران مراكش ضمن برامج إعادة الإيواء.
ووفق النتائج المنشورة، أسفر البرنامج عن إسناد أكثر من 15,400 وحدة بقيمة إجمالية مؤمنة تقارب 3.8 مليارات درهم، موزعة بين دار السعادة وشركة مرتبطة بها.
هذه الحالة تكشف تحولاً مهماً: الحدود بين «المشروع العمومي» و«المشروع الخاص» أصبحت أكثر مرونة، لأن الدولة قد تحدد البرنامج والأهداف، بينما يشارك المنعش الخاص في التنفيذ والإنتاج.
هل نحن أمام انتعاش عقاري جديد؟
المؤشرات تقول إن النشاط يتحسن، لكن ينبغي الحذر من تحويل ذلك مباشرة إلى استنتاج بأن أزمة السكن قد حُلّت.
حتى سوق الأسهم يعكس هذه المفارقة. فرغم ارتفاع إيرادات الشركات العقارية المدرجة، كان مؤشر القطاع العقاري في بورصة الدار البيضاء منخفضاً بنحو 7% منذ بداية 2026 عند نشر بيانات النصف الأول، كما كان القطاع يتداول بمضاعف ربحية أعلى من متوسط السوق.
إذن هناك انتعاش في النشاط، لكن المستثمرين لا ينظرون إلى المستقبل من زاوية حجم المبيعات وحده.
البناء نفسه يستعيد النشاط
الصورة العامة للقطاع تدعم فكرة استمرار الحركة. وفي أحدث مسح فصلي نشرته المندوبية السامية للتخطيط في 3 سبتمبر 2026، رصدت المؤسسة آراء شركات البناء حول تطور النشاط خلال الربع الثاني وتوقعاتها للربع الثالث. وهذا يجعل الأشهر المقبلة مهمة لمعرفة ما إذا كان التحسن الحالي يتحول إلى دورة مستدامة أم يبقى مرتبطاً بالمشاريع العمومية الكبرى والطلب المدعوم.
لكن المشكلة الأساسية في المغرب قد لا تكون مقدار الإسمنت الذي يستهلكه القطاع، بل نوع المدينة التي ينتجها هذا الإسمنت.
من السكن الاجتماعي إلى الدعم المباشر
هناك أيضاً تحول في فلسفة السياسة السكنية. فبدلاً من الاعتماد أساساً على الامتيازات المقدمة للمنعش مقابل إنتاج وحدات ضمن سقف سعري معين، أصبح الدعم المباشر للمشتري جزءاً مركزياً من السياسة الحالية.
وهذا التغيير يعيد ترتيب العلاقة بين المواطن والدولة والمنعش العقاري. فالمشتري أصبح يحمل جزءاً من الدعم معه نحو المشروع المؤهل، بينما تتنافس الشركات على الطلب الناتج عنه.
بالنسبة للعمران، يظهر هذا التحول بوضوح في المشاريع التي تعرضها حالياً ضمن برنامج الدعم المباشر للسكن.
السؤال الذي ينبغي متابعته هو ما إذا كان الدعم سيزيد فعلاً قدرة الأسر على التملك، أم أن جزءاً من أثره قد تمتصه أسعار الأرض والبناء والعقار.
العمران أمام اختبار أصعب من أرقام المبيعات
من السهل تقييم شركة خاصة من خلال رقم المعاملات والربحية والمديونية والمبيعات. أما مؤسسة مثل العمران، فالمعيار يجب أن يكون أوسع.
كم أسرة انتقلت فعلياً إلى سكن أفضل؟ هل المشاريع قريبة من النقل وفرص العمل؟ هل الأحياء الجديدة تحتوي على المدارس والخدمات والفضاءات العامة؟ ماذا يحدث بعد تسليم المفاتيح؟ وهل استطاعت المدن الجديدة والأقطاب العمرانية إنتاج حياة حضرية حقيقية؟
هذه المؤشرات أقل ظهوراً في البيانات المالية، لكنها أكثر أهمية بالنسبة إلى مؤسسة تحمل وظيفة عمومية.
من يبني المدينة فعلاً؟
ما تكشفه أرقام 2026 هو أن النموذج المغربي يتجه أكثر نحو شبكة من العلاقات بين الدولة والمؤسسات العمومية والمنعشين العقاريين والقطاع البنكي والأسر المستفيدة من الدعم.
العمران تبقى في قلب هذه المنظومة، لكن الضحى وأليانس ودار السعادة وغيرها أصبحت أطرافاً أساسية في تنفيذ جزء من التحولات العمرانية.
وهنا تكمن القضية التي تستحق أن تتابعها «المدينة العربية». المغرب لا يعاني نقصاً في الفاعلين القادرين على البناء. التحدي الحقيقي هو الانتقال من قياس عدد الوحدات والمليارات المستثمرة إلى قياس نوعية المدينة التي تنتجها هذه الاستثمارات.
فالفرق كبير بين شركة تبني عشرة آلاف شقة، وسياسة حضرية تنجح في بناء عشرة آلاف بيت داخل أحياء قابلة للحياة.