قد يكون المواطن مؤهلاً للحصول على دعم الدولة لاقتناء مسكن، لكنه يعجز في النهاية عن شراء الشقة التي اختارها. فالحصول على الإعانة لا يلغي الحاجة إلى توفير المبلغ المتبقي من الثمن. كما لا يضمن موافقة البنك على تمويل العملية. وبين الحق في الاستفادة والقدرة على الشراء، تظهر إحدى أهم الإشكالات التي تواجه برنامج الدعم المباشر للسكن في المغرب.
منذ إطلاق البرنامج في يناير 2024، أصبح بإمكان المقتني المستوفي للشروط الحصول على مساعدة مالية بقيمة 100 ألف درهم بالنسبة إلى المساكن التي لا يتجاوز ثمنها 300 ألف درهم، أو 70 ألف درهم بالنسبة إلى المساكن التي يزيد ثمنها على 300 ألف درهم ولا يتجاوز 700 ألف درهم.
وقد ساهمت هذه الآلية في تخفيف جزء من كلفة الاقتناء بالنسبة إلى عدد من الأسر. غير أن فعاليتها الاجتماعية لا يمكن قياسها بقيمة الدعم وحدها. فالمؤشر الأهم هو عدد الأسر التي أصبحت قادرة على التملك بفضل المساعدة، بعدما كان اقتناء السكن خارج إمكاناتها المالية.
ويقتضي ذلك الانتقال من سؤال بسيط حول عدد المستفيدين إلى تحليل أكثر دقة لمستويات الدخل والتمويل البنكي وأسعار العقار. كما يتطلب تحديد الفئات التي لا تستطيع الاستفادة العملية من البرنامج، رغم حاجتها إلى السكن.
100 ألف درهم.. دعم مهم لكنه لا يلغي عبء الشراء
تمثل إعانة 100 ألف درهم ثلث ثمن شقة تبلغ قيمتها 300 ألف درهم. وهي مساهمة مالية مهمة، خصوصاً بالنسبة إلى الأسر التي لا تتوفر على مدخرات كبيرة.
لكن المقتني يظل مطالباً بتوفير 200 ألف درهم من موارده الخاصة أو عبر التمويل، قبل احتساب التكاليف الإضافية التي قد تنطبق على العملية.
وتتغير هذه المعادلة بحسب الوضع الاقتصادي للأسرة. فقد يتمكن موظف يتوفر على دخل قار من الحصول على قرض عقاري لتغطية المبلغ المتبقي. بينما يواجه عامل يزاول نشاطاً غير منتظم صعوبة في إثبات دخله، حتى إذا كان قادراً على أداء مبلغ شهري معين.
وهذا الاختلاف لا يرتبط بالحاجة إلى السكن، بل بطريقة تقييم القدرة على السداد داخل المؤسسات المالية.
كما أن الأسرة التي تتحمل نفقات تعليم الأطفال أو علاج أحد أفرادها قد تجد صعوبة في الالتزام بقسط بنكي طويل الأمد. وقد يؤدي ارتفاع كلفة المعيشة إلى تقليص المبلغ الذي تستطيع تخصيصه شهرياً للسكن.
لذلك، فإن دعم ثلث ثمن العقار لا يعني بالضرورة تخفيض العبء المالي إلى مستوى تستطيع جميع الأسر تحمله.
ماذا تكشف الحسابات عن القدرة على التملك؟
لفهم أثر الدعم، يمكن اعتماد أمثلة حسابية توضيحية، دون اعتبارها عروضاً بنكية أو تقديرات نهائية لتكلفة القروض.
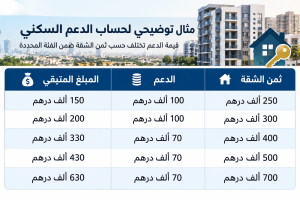
وتوضح هذه الأمثلة أن مساهمة الدولة تتراجع نسبياً كلما ارتفع ثمن العقار داخل الفئة الثانية. فدعم 70 ألف درهم يعادل 17.5 في المائة من ثمن شقة تبلغ قيمتها 400 ألف درهم، لكنه لا يمثل سوى 10 في المائة من ثمن شقة تبلغ قيمتها 700 ألف درهم.
ويترتب على ذلك اختلاف كبير في حجم التمويل المطلوب من الأسرة.
غير أن الحساب المالي لا يتوقف عند المبلغ المتبقي. فإذا لجأت الأسرة إلى قرض عقاري، فإن التكلفة النهائية ستتأثر بسعر الفائدة ومدة السداد والتأمين والرسوم التي تنطبق على العملية.
ولهذا، فإن مقارنة أسعار الشقق بقيمة الدعم وحدها لا تكفي لتحديد مدى ملاءمتها للدخل.
التمويل البنكي.. الحلقة الحاسمة في الاستفادة
تشكل القدرة على الحصول على قرض عقاري أحد أهم العوامل التي تحدد الاستفادة الفعلية من البرنامج.
فالبنك لا يكتفي عادة بمعرفة قيمة الدعم العمومي، بل يدرس استقرار الدخل والالتزامات المالية القائمة والقدرة على السداد. كما تختلف شروط التمويل بحسب الملف المالي للمقترض والسياسة الائتمانية للمؤسسة.
وتطرح هذه المعايير صعوبات خاصة بالنسبة إلى العاملين لحسابهم الخاص وبعض العاملين في القطاع غير المنظم. فقد يكون لدى الشخص دخل فعلي، لكنه لا يتوفر على الوثائق التي تسمح بإثباته بصورة منتظمة.
ولا يعني ذلك أن جميع هؤلاء مستبعدون من التمويل. لكنه يشير إلى تفاوت في فرص الحصول عليه مقارنة بمن يتوفرون على أجور ثابتة ووثائق دخل واضحة.
وتبرز هنا مفارقة اجتماعية. فالأسر التي تحتاج إلى دعم أكبر قد تكون هي نفسها الأقل قدرة على الحصول على القرض اللازم لاستكمال عملية الشراء.
ومن ثم، ينبغي أن يشمل تقييم البرنامج دراسة العلاقة بين الدعم العمومي والتمويل البنكي. كما يجب معرفة نسبة المستفيدين الذين اعتمدوا على القروض، وحجم المبالغ المقترضة، وأسباب تعثر عمليات الشراء التي لم تكتمل.
ومن دون هذه المعلومات، يصعب الحكم على مدى وصول المساعدة إلى الفئات الأكثر حاجة.
الفئة الثانية.. هل تخدم الأسر متوسطة الدخل؟
تمنح الدولة دعماً بقيمة 70 ألف درهم لاقتناء المساكن التي يزيد ثمنها على 300 ألف درهم ولا يتجاوز 700 ألف درهم.
وتفتح هذه الفئة المجال أمام اقتناء مساكن تختلف من حيث المساحة والموقع والمواصفات. لكنها تطرح أيضاً سؤالاً حول مستوى الدخل المطلوب للاستفادة العملية منها.
فأسرة ترغب في شراء شقة بقيمة 500 ألف درهم تحتاج إلى توفير 430 ألف درهم بعد خصم الدعم. وإذا لم تكن تتوفر على مدخرات كافية، فستضطر غالباً إلى الاعتماد على التمويل البنكي.
وقد يكون هذا الخيار مناسباً لأسرة تتمتع بدخل مستقر. لكنه قد يشكل التزاماً ثقيلاً بالنسبة إلى أسرة أخرى، حتى إذا كانت تنتمي اجتماعياً إلى الفئات متوسطة الدخل.
كما تختلف أسعار العقارات بين المدن المغربية. فقد يسمح مبلغ معين باقتناء شقة بمواصفات جيدة في مدينة متوسطة، بينما لا يوفر الخيارات نفسها في الأحياء المطلوبة داخل مدينة كبرى.
وهكذا، لا يمكن تقييم الدعم دون مراعاة الفوارق المحلية في الأسعار والأجور وتكاليف الحياة.
فالسقف السعري الوطني لا يعكس بالضرورة القدرة الشرائية الفعلية في كل مدينة.
من يستفيد من البرنامج وفق المعطيات المعلنة؟
أفادت الحصيلة الحكومية المعلنة في يونيو 2026 بتجاوز عدد المستفيدين من الدعم المباشر للسكن 105 آلاف شخص، مقابل نحو 218 ألف طلب مسجل.
وأظهرت المعطيات نفسها أن الشباب دون الأربعين يمثلون 52 في المائة من المستفيدين، وأن النساء يشكلن 40 في المائة، بينما بلغت حصة المغاربة المقيمين بالخارج 24 في المائة.
كما أفادت بأن 60 في المائة من المستفيدين اقتنوا مساكن تقل قيمتها عن 300 ألف درهم.
وتعكس هذه المؤشرات اتساع دائرة الاستفادة، وحضور الفئة السعرية الأقل ضمن عمليات الاقتناء المدعومة. لكنها لا تقدم صورة كاملة عن التوزيع الاجتماعي للمساعدة.
فالعمر والجنس ومكان الإقامة لا تكفي لتحديد مستوى الدخل أو الوضع الاقتصادي للأسرة. كما لا توضح هذه المعطيات نسبة المستفيدين الذين لم يكونوا قادرين على شراء السكن لولا الإعانة.
وتحتاج الحصيلة إلى بيانات إضافية حول الدخل والمهنة والتمويل البنكي وحجم الأسرة وموقع العقار.
ولا يمكن كذلك تفسير الفرق بين الطلبات المسجلة وعدد المستفيدين باعتباره عدد الطلبات المرفوضة. فقد تكون بعض الملفات في مراحل مختلفة من المعالجة أو إتمام الاقتناء.
ولهذا، فإن الشفافية الإحصائية ليست مسألة إدارية ثانوية، بل شرط لفهم الأثر الاجتماعي للبرنامج.
الأسر التي لا تستطيع الاقتراض.. أين موقعها؟
يستهدف الدعم المباشر مساعدة المواطنين على اقتناء سكن رئيسي. لكنه لا يمثل بالضرورة الحل المناسب لجميع الأسر المحتاجة إلى السكن.
فبعض الأسر لا تتوفر على دخل يسمح بتحمل قرض عقاري، حتى بعد الحصول على الإعانة. وقد تكون أسر أخرى غير قادرة على توفير المدخرات المطلوبة أو مواجهة النفقات المرتبطة بعملية الشراء.
وتوجد أيضاً فئات تحتاج إلى السكن بالقرب من العمل، لكنها لا تجد عرضاً مناسباً ضمن الأسعار المؤهلة للدعم.
وتختلف هذه الحالات عن عدم استيفاء الشروط القانونية. فقد يكون الشخص مؤهلاً من حيث المبدأ، لكنه عاجز مالياً عن إتمام العملية.
وهذا الفرق ينبغي أن ينعكس في تصميم السياسات السكنية.
فالأسر التي لا تستطيع شراء منزل قد تحتاج إلى كراء ميسر ومستقر. وقد تحتاج فئات أخرى إلى إعادة تأهيل مساكنها الحالية أو الاستفادة من برامج اجتماعية مختلفة.
ولا ينبغي أن يؤدي التركيز على التملك إلى إهمال هذه الحاجيات، لأن السكن الملائم لا يشترط دائماً امتلاك العقار.
أسعار الشقق.. هل تتراجع الفائدة الفعلية للدعم؟
لا تتحدد قيمة الإعانة بالمبلغ الذي تصرفه الدولة فقط، بل بما تسمح للمواطن بشرائه.
فإذا ارتفعت أسعار العقارات المؤهلة، قد يتراجع أثر الدعم على القدرة الشرائية. ويصبح المقتني مطالباً بتوفير مبلغ أكبر، رغم استمرار المساعدة العمومية بالقيمة نفسها.
ومن الناحية الاقتصادية، يمكن أن يؤدي ارتفاع الطلب إلى ضغوط سعرية عندما يكون العرض محدوداً. لكن هذا الاحتمال لا يكفي لإثبات أن برنامج الدعم تسبب في ارتفاع أسعار الشقق بالمغرب.
فأسعار العقار تتأثر أيضاً بكلفة الأرض ومواد البناء والتمويل، وبالموقع والمساحة والجودة ومستوى النشاط الاقتصادي المحلي.
ولهذا، فإن قياس أثر الدعم يتطلب مقارنة أسعار مساكن متشابهة قبل إطلاق البرنامج وبعده، مع مراعاة اختلاف المدن والأحياء.
كما ينبغي مراقبة الأسعار القريبة من السقفين المحددين للاستفادة. فوجود حدود سعرية قد يؤثر في قرارات التسعير داخل السوق، وهو احتمال يستحق الاختبار بالبيانات.
ولا يجوز تحويل هذا السؤال إلى اتهام عام للمنعشين العقاريين. فالمطلوب هو دراسة اقتصادية تحدد ما إذا كان الدعم قد خفف العبء عن المشتري، وبأي مقدار.
المدن المتوسطة.. هل يوفر انخفاض السعر فرصة حقيقية؟
قد تبدو المدن الصغيرة والمتوسطة أكثر ملاءمة لاقتناء السكن الاقتصادي بسبب انخفاض الأسعار في بعض أسواقها العقارية مقارنة بالحواضر الكبرى.
لكن انخفاض ثمن الشقة لا يعني بالضرورة انخفاض كلفة العيش.
فإذا كان المسكن بعيداً عن مكان العمل أو الخدمات، فقد تتحمل الأسرة مصاريف تنقل مرتفعة. كما أن محدودية فرص الشغل في بعض المدن قد تقلص قدرة السكان على الحصول على تمويل مستقر.
وتختلف هذه الأوضاع من مدينة إلى أخرى. لذلك، ينبغي أن تقاس فاعلية الدعم محلياً، لا من خلال المتوسط الوطني وحده.
ومن المؤشرات المهمة عدد المساكن المتاحة ضمن الفئات السعرية المؤهلة، ومستوى الدخل المحلي، والمسافة إلى مراكز العمل، وتوفر النقل والخدمات الأساسية.
كما ينبغي مقارنة عدد المستفيدين بحجم الطلب السكني في كل مدينة. فقد يرتفع عدد عمليات الشراء المدعومة في مجال معين بسبب كثافة العرض العقاري، وليس بالضرورة بسبب وصول الدعم إلى الأسر الأكثر احتياجاً.
وتبرز هنا مسؤولية التخطيط الحضري في ضمان ألا تتحول المساكن منخفضة الثمن إلى أحياء معزولة تفتقر إلى التجهيزات.
ما الذي ينبغي تغييره في تقييم البرنامج؟
يقدم عدد المستفيدين مؤشراً مهماً على تنفيذ الدعم المباشر، لكنه لا يكفي لقياس أثره الاقتصادي والاجتماعي.
فالتقييم المتكامل يحتاج إلى معرفة عدد الأسر التي أصبحت قادرة على التملك بفضل الإعانة، ونسبة الدخل المخصصة لسداد القروض، والفوارق بين المدن، وجودة المساكن المقتناة.
كما ينبغي تحديد العوائق التي تواجه الأسر المؤهلة ولا تتمكن من إتمام الشراء. فمعرفة هذه الأسباب تساعد على تطوير حلول أكثر دقة من مجرد رفع عدد الطلبات المسجلة.
وقد يكون من المفيد نشر مؤشرات دورية تجمع بين بيانات الدعم والتمويل البنكي والأسعار العقارية، مع احترام حماية المعطيات الشخصية.
كما يمكن أن تساعد الدراسات المستقلة على تحديد ما إذا كانت المساعدة العمومية تستفيد منها أساساً الأسر التي كانت قادرة على الشراء، أم أنها توسع فعلاً دائرة التملك نحو فئات كانت مستبعدة من السوق.
إن الفرق بين الحالتين أساسي لتقييم فعالية الإنفاق العمومي.
دعم التملك لا يكفي وحده لحل أزمة السكن
يمثل الدعم المباشر للسكن خطوة مهمة بالنسبة إلى الأسر التي تستطيع استكمال عملية الشراء. فهو يخفف جزءاً من الثمن، وقد يسمح لبعض المقتنين بالانتقال إلى الملكية في وقت أبكر مما كان ممكناً دون مساعدة.
لكن البرنامج لا يستطيع وحده معالجة جميع أوجه الأزمة السكنية.
فالحاجة إلى منزل لا تعني دائماً القدرة على شراء عقار. كما أن الاستفادة القانونية من الدعم لا تعني بالضرورة توفر التمويل أو وجود مسكن مناسب في الموقع المطلوب.
ومن هنا، فإن تطوير السياسة السكنية يتطلب الجمع بين دعم التملك وحلول أخرى للكراء الميسر وتأهيل السكن القائم وتحسين جودة العرض العقاري.
كما يستدعي اعتماد مؤشرات دقيقة حول دخل المستفيدين وحجم القروض وتطور الأسعار والتوزيع الجغرافي للمساكن.
فالسؤال الذي ينبغي أن يوجه تقييم البرنامج ليس فقط كم شخصاً حصل على 70 ألفاً أو 100 ألف درهم، بل كم أسرة أصبحت قادرة على السكن بفضل هذه المساعدة، وكم أسرة ظلت خارج السوق رغم حاجتها إليها.
وعندما تصبح الإجابة عن هذا السؤال متاحة بالأرقام والدراسات، يمكن الانتقال من قياس حجم الدعم إلى قياس أثره الحقيقي في حياة السكان.
وهذا هو المعيار الذي ينبغي أن يحكم أي سياسة إسكان تستهدف العدالة الاجتماعية وتحسين جودة الحياة في المدن المغربية.